Matéria
Quais as principais diferenças entre leilão judicial e extrajudicial?
Publicado em 20/09/2026
Todo imóvel que vai a leilão chegou até ali por um de dois caminhos, e o caminho muda as regras do jogo. Ou uma dívida foi parar na Justiça e um juiz determinou a venda do bem para pagar um credor — o leilão judicial. Ou o imóvel foi comprado com financiamento em alienação fiduciária, o comprador parou de pagar, e o próprio credor (banco, financeira ou a Caixa) tomou o imóvel de volta e o está revendendo — o leilão extrajudicial. É como duas rotas diferentes até o mesmo destino: uma passa pelo Judiciário, com juiz, prazos processuais e decisão a cada etapa; a outra é mais direta, resolvida entre credor e cartório com base no que já estava combinado em contrato.
CPC/2015
1. Leilão Judicial
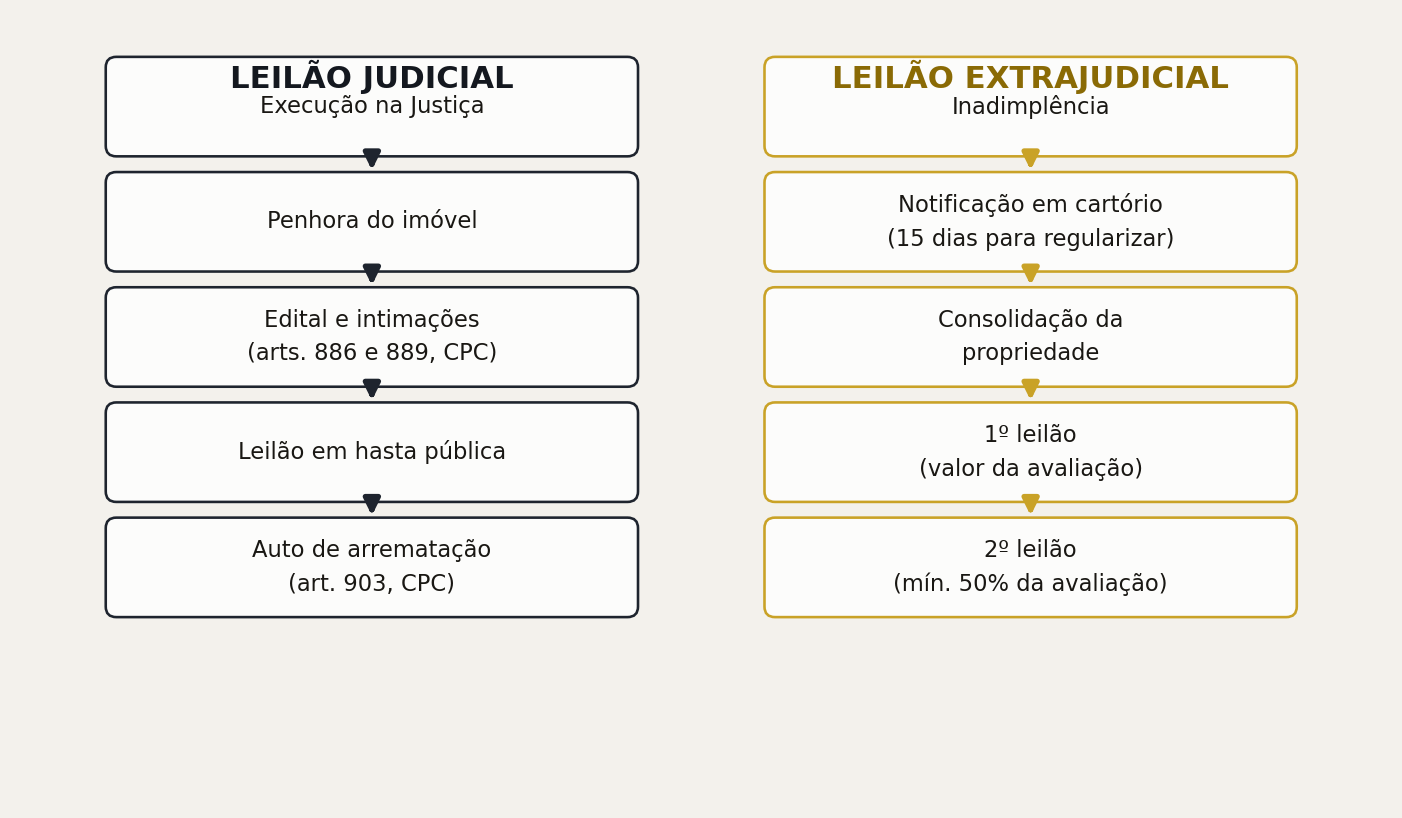
O leilão judicial nasce de uma execução movida na Justiça contra um devedor. O juiz manda penhorar um bem dele e autoriza a venda em hasta pública para quitar a dívida — regras do Código de Processo Civil (CPC/2015), artigos 879 a 903.
- Edital com a descrição do imóvel, o valor da avaliação, o lance mínimo e a forma de pagamento (art. 886, CPC)
- Intimação obrigatória do devedor, coproprietários, credores com garantia e outros interessados no imóvel (art. 889, CPC)
- Carta de arrematação e, se preciso, mandado de imissão na posse, depois de pago o preço (art. 901, CPC)
50% — Lance abaixo disso é "preço vil" e não pode ser aceito (art. 891, CPC)
Uma vez assinado o auto de arrematação pelo juiz, pelo arrematante e pelo leiloeiro, a venda é considerada perfeita, acabada e irretratável — questioná-la depois exige ação própria, não desfaz o negócio automaticamente (art. 903, CPC).
Lei 9.514/1997
2. Leilão Extrajudicial
O leilão extrajudicial nasce de um contrato, não de um processo — é a execução da alienação fiduciária, regida pela Lei 9.514/1997. Nesse tipo de financiamento, o comprador não é dono pleno do imóvel até quitar a dívida: o credor (banco, financeira ou a Caixa) fica com a propriedade fiduciária como garantia.
15 dias — Prazo, em geral, para regularizar a dívida depois da notificação em cartório (art. 26, Lei 9.514/1997)
- 1º leilão — pelo valor da avaliação do imóvel
- 2º leilão — pelo maior valor entre a dívida e 50% da avaliação (art. 27, Lei 9.514/1997, desde a Lei 14.711/2023)
- Se nenhum dos dois vender o imóvel, a dívida se extingue e o credor fica com a propriedade plena
É um processo mais rápido que o judicial, porque não depende da Justiça para acontecer — mas pode ser questionado depois na Justiça se o devedor alegar vício na notificação ou no procedimento.
Resumo
3. Na Prática
O ponto de partida para identificar a modalidade é o próprio edital: um leilão judicial cita um número de processo e uma vara; um extrajudicial cita a matrícula do imóvel e a notificação que consolidou a propriedade. Essa diferença importa porque muda o tempo até a posse e muda quem pode contestar depois.
Nos dois casos, a regra de ouro é a mesma: ler o edital inteiro e conferir a matrícula atualizada antes de qualquer lance — é o que separa um desconto real de um problema com desconto. Quais os maiores riscos de uma arrematação?
Quer entender se um imóvel específico é judicial ou extrajudicial e o que isso muda no seu caso? Fale com a nossa equipe.
Acompanhe a Lince Leilões no Instagram.